Paragraaf Lokale heffingen en belastingen

Inleiding

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Inleiding

In deze paragraaf geven we inzicht in de tarieven en tariefontwikkeling voor de lokale heffingen en belastingen.

Lokale heffingen kunnen we onderscheiden in gebonden en ongebonden heffingen. Gebonden wil zeggen dat de besteding gerelateerd is aan een direct aanwijsbare tegenprestatie van de gemeente. Dit zijn retributies (bijvoorbeeld leges, marktgeld) of bestemmingsheffingen (bijvoorbeeld afvalstoffenheffing, rioolheffing). Deze heffingen worden verantwoord op de desbetreffende gemeentelijke programma’s en worden niet tot de algemene dekkingsmiddelen gerekend.

Ongebonden lokale heffingen zijn zogenaamde zuivere belastingen. De opbrengsten hieruit kunnen door de gemeenteraad vrijelijk binnen het werkterrein van de gemeente worden ingezet. Het gaat hierbij om de onroerende-zaakbelastingen (OZB) en hondenbelasting. Deze heffingen zijn niet verbonden aan een inhoudelijk programma en behoren tot de algemene dekkingsmiddelen.

Deze paragraaf heeft betrekking op beide heffingen. In het vervolg gaan wij achtereenvolgens in op:

  • Ontwikkelingen en rijksbeleid
  • Overzicht opbrengst gemeentelijke heffingen
  • Heffingen woonlasten (lokale lastendruk)
  • Overige lokale heffingen
  • Kwijtscheldingen

Ontwikkelingen en rijksbeleid

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Ontwikkelingen en rijksbeleid

a.    Rijksbeleid
Hoewel lokale heffingen al jaren een aandachtspunt is bij de verschillende kabinetten is in het huidige regeerakkoord 2026-2030 van D66, VVD en CDA: 'Aan de slag, Bouwen aan een beter Nederland' geen passage opgenomen over de gemeentelijke belastingen. 

b.    Lokale ontwikkelingen
Het ‘Besluit begroting en verantwoording provincies en gemeenten (BBV)’ schrijft voor dat inzichtelijk gemaakt moet worden hoe we er bij de berekening van tarieven van heffingen voor zorgen dat de geraamde baten de geraamde lasten niet overschrijden, welke beleidsuitgangspunten ten grondslag liggen aan deze berekeningen en hoe deze uitgangspunten bij de tariefstelling worden gehanteerd. 

Wij hanteren de volgende uitgangspunten voor de kostendekkendheid: 
1.    overhead toerekenen op basis van formatie; 
2.    één systematiek van toerekening van overhead;
3.    maximaal 100% kostendekkendheid; 
4.    de kwijtschelding ten laste te brengen van de heffing. 

Overzicht opbrengst gemeentelijke heffingen

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Overzicht opbrengst gemeentelijke heffingen

Alle hierna genoemde tarieven zijn ter informatie opgenomen en kunnen afwijken van de definitieve tarieven. De belastingverordeningen 2027 met de definitieve tarieven stelt de gemeenteraad in december 2026 vast. 
 
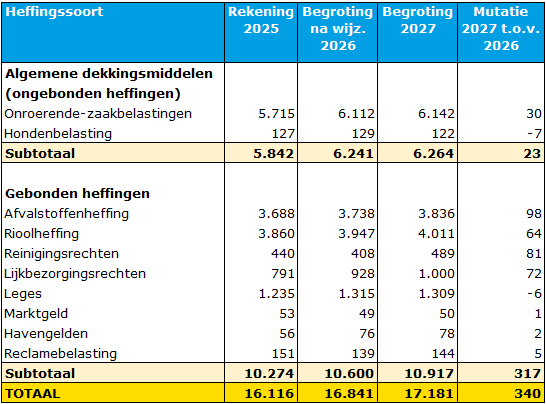
Onderstaande tabel geeft een overzicht, ingedeeld naar algemene dekkingsmiddelen en gebonden heffingen, met de geraamde opbrengst voor 2026 en 2027, evenals de verantwoorde opbrengsten over 2025. Wij merken op dat de verschillen tussen 2027 ten opzichte van 2026 geen indicatie geven van de stijging of daling van de tarieven, maar van de totale opbrengst. Factoren zoals ontwikkelingen in de WOZ-waarde en areaaluitbreiding kunnen hierbij een rol spelen.

In het begrotingsjaar is circa 15% van de inkomsten van de gemeente Sliedrecht afkomstig uit lokale heffingen. De lokale heffingen vormen daarmee een belangrijke inkomstenbron voor de gemeente. 

Bij de opbrengst van de onroerende zaakbelasting niet-woningen is rekening gehouden met het bij de begroting 2023 ingezette beleid van het gemeentebrede ondernemersfonds (zie paragraaf 4.1.2 van de paragraaf Lokale heffingen begroting 2023). Er is geen sprake van wijzigingen hierop, de uitgangspunten blijven hetzelfde. 


Heffingen woonlasten (lokale lastendruk)

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Heffingen woonlasten (lokale lastendruk)

Tot de lokale woonlasten worden gerekend de OZB, de afvalstoffenheffing en de rioolheffing. Deze heffingen bepalen het leeuwendeel van de gemeentelijke opbrengsten en bepalen daarmee ook grotendeels de lokale lastendruk.

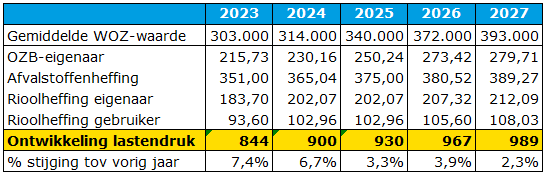
In onderstaande tabellen worden de ontwikkeling van gemiddelde WOZ-waarde (= de basis voor het berekenen van de OZB-aanslag) <van alle woningen samen en die van koopwoningen> en de woonlasten voor meerpersoonshuishoudens in euro’s weergegeven over de laatste vier jaren. Hier zijn voor de afvalstoffen- en de rioolheffing de gemiddelden opgenomen. De gemiddelde woonlast OZB is berekend door de gemiddelde WOZ-waarde te vermenigvuldigen met het geldende tariefpercentage.

Bij de berekening van de woonlasten voor 2027 zijn de volgende uitgangspunten gehanteerd, deze zijn overeenkomstig de kaderbrief.
Onroerendezaakbelastingen  + 2,3% 
Afvalstoffenheffing                         + 2,3%, 
Rioolheffing                                          + 2,3%

Uit bovenstaande tabel blijkt dat de gemiddelde woonlasten in Sliedrecht in 2027 met 2,3% zullen stijgen ten opzichte van het jaar ervoor.

Hieronder treft u per heffing een toelichting aan.

Onroerendezaakbelastingen (OZB)
De onroerendezaakbelastingen (OZB) genereren veruit het grootste deel van de gemeentelijke belastingopbrengst. De OZB bestaat uit drie verschillende belastingen: een eigenarenbelasting voor woningen en niet-woningen en een gebruikersbelasting voor niet-woningen. De opbrengst vloeit naar de algemene middelen van de gemeente. De raad bepaalt met het vaststellen van de begroting de totale opbrengst van deze heffing. 

Tot en met 2019 gold als enige restrictie voor de opbrengst OZB de macronorm. Deze is vervangen door de benchmark lokale lasten. Deze treft u verderop aan in de paragraaf.

De heffingsgrondslag voor de OZB is de totale WOZ-waarde van de onroerende zaken, oftewel de WOZ-capaciteit. Deze wordt vastgesteld volgens de regels van de Wet waardering onroerende zaken (Wet WOZ). Voor 2027 gelden de WOZ-waarden met als waarde peildatum 1 januari 2026. Door de geraamde opbrengst te delen door de WOZ-capaciteit ontstaat het tarief en daarmee het bedrag dat de belastingplichtigen moeten betalen.
De OZB wordt berekend naar een percentage van de WOZ-waarde van de onroerende zaak.

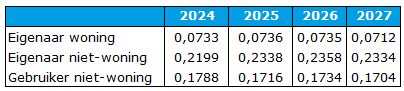
Het proces rondom de WOZ-waardeontwikkeling is veranderd. De waardeontwikkeling is nog niet exact bekend. Op basis van de inschatting van het GBD gaan we uit van een waardeontwikkeling van 5,5%. Onderstaand de tabel met de ontwikkeling van de tarieven over afgelopen jaren.

Sliedrecht kent het gemeentebrede ondernemersfonds, dit wordt gefinancierd vanuit een opslag op de OZB-heffing voor niet-woningen. De opbrengst hiervan wordt via het Ondernemersfonds Sliedrecht besteed, derhalve is dit budgetneutraal opgenomen. Het aandeel voor het ondernemersfonds is ca 20% van de opbrengst/tarief van de OZB niet woningen.

Afvalstoffenheffing
Afvalstoffenheffing wordt geheven ter dekking van de kosten voor het inzamelen en verwerken van huishoudelijk afval. Wettelijk uitgangspunt is dat de opbrengst niet hoger mag zijn dan de kosten ter zake.

De berekening van de kostendekkendheid vatten we aan het eind van de paragraaf samen in een overzicht. Bij de bepaling van de nieuwe tarieven hebben we rekening gehouden met de kostenontwikkeling van inzameling en verwerking van huisvuil. Er is mede als gevolg veranderingen van rijkswege opgelegde heffingen nog geen zekerheid over de hoogte van de verwerkingskosten. Bij de vaststelling van de belastingverordeningen zal daar naar verwachting meer duidelijkheid over zijn. En zal daar een voorstel voor worden gedaan. 
De tarieven afvalstoffenheffing in deze paragraaf zijn berekend op basis van de informatie die ten tijde van het opstellen van de begroting bekend was. 

De tarieven in deze begroting kunnen afwijken met de tarieven die later in de verordening reinigingsheffingen worden opgenomen. De afwijking zal dan worden toegelicht. 

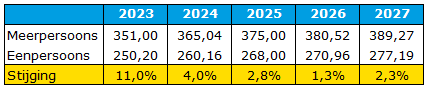
De tarieven ontwikkelden zich de afgelopen jaren als volgt (x € 1):

Rioolheffing
Met ingang van 2010 is het rioolrecht ex artikel 229 van de Gemeentewet vervangen door de rioolheffing ex artikel 228a van diezelfde wet. Dit is het gevolg van de inwerkingtreding van de Wet verankering en bekostiging van gemeentelijke watertaken. Hiermee hebben gemeenten de mogelijkheid gekregen om naast de kosten van zorgplicht voor het afvalwater ook de kosten van de zorg voor het hemel- en grondwater te verhalen via de rioolheffing. Wettelijk uitgangspunt is dat de opbrengst niet hoger mag zijn dan de kosten ter zake. Op welke manier dit bepaald wordt, kent zijn grondslag in het WRP-2024-2028 die op 2 juli 2024 door het college is vastgesteld. 

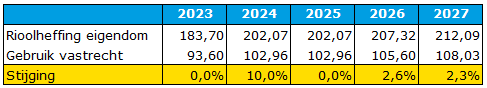
De tarieven ontwikkelden zich de afgelopen jaren als volgt (x € 1):

Vergelijking andere gemeenten
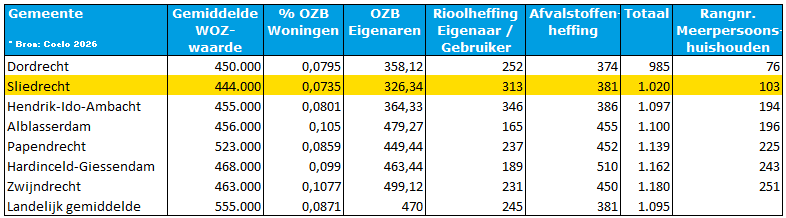
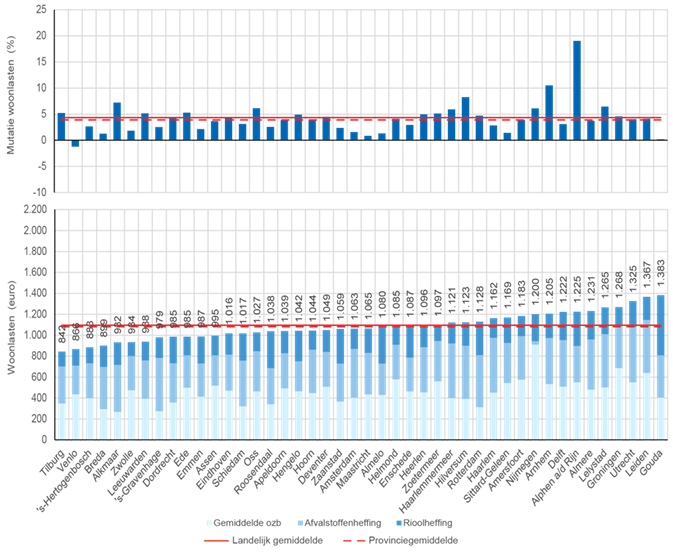
We vergelijken de woonlasten in Sliedrecht met die van andere Drechtstedengemeenten. De vergelijking is gebaseerd op de actuele gegevens van de Digitale Atlas van de lokale lasten 2026 op www.coelo.nl en betreft de woonlasten van meerpersoonshuishoudens (x € 1). Het betreft hier koopwoningen. De gemiddelde waarde voor alle woningen, waarvan in de tabel 'Woonlasten meerpersoonshuishouden' is uitgegaan, ligt lager dan bij de in de tabel opgenomen gemeenten..

Benchmark lokale lasten

Tot en met 2019 gold de zogenoemde 'macronorm'. Dit was een afspraak tussen de Vereniging van Nederlandse Gemeenten (VNG) en de Rijksoverheid over de maximale stijging van de landelijke opbrengst onroerendezaakbelastingen (OZB).
Deze macronorm bepaalde de maximale jaarlijkse stijging van de ozb-opbrengsten van alle gemeenten samen en stamde uit 2007.

In 2014 is uit onderzoek gebleken dat de macronorm geen effectief instrument is, omdat de norm niet heeft bijgedragen aan de gematigde lastenontwikkeling, daar de besluitvorming over tarieven in gemeenten in de eerste plaats geënt is op lokale afwegingen.

Sinds die tijd is de vergelijking van de lokale lasten, OZB, afvalstoffen- en rioolheffing, tussen gemeenten volgens het Rijk beter mogelijk geworden. Onder meer door de jaarlijkse Atlas van de lokale lasten van het COELO en de wettelijke verplichting om in de gemeentebegroting de ontwikkelingen toe te lichten.

De benchmark beoogt door middel van meer vergelijking, de informatievoorziening over de ontwikkeling van de lokale lasten te bevorderen. De benchmark vergelijkt voor alle gemeenten binnen een provincie de hoogte van de woonlasten voor meerpersoonshuishoudens met een koopwoning. De woonlasten zijn de som van de gemiddeld betaalde ozb, de afvalstoffenheffing en de rioolheffing minus een eventuele heffingskorting.

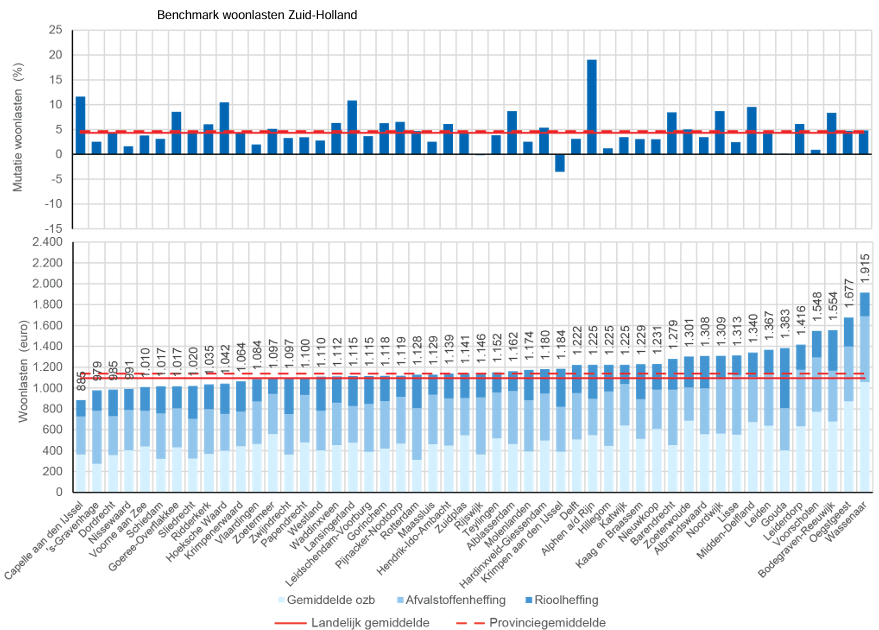
In de benchmark voor 2026, opgenomen in de Coelo atlas 2026 vanaf pagina 187, wordt een vergelijking van de gemeentelijke woonlasten en de gemeentelijke tariefontwikkeling per provincie gegeven, net als de landelijke en provinciale gemiddelden. Middels de (grafische) vergelijking voor Zuid-Holland op pagina 194 worden de onderlinge verschillen tussen gemeenten inzichtelijk gemaakt. Het overzicht vergelijkt binnen de provincie het cumulatief bedrag van de drie heffingen per gemeente, minus de tegemoetkoming in de woonlasten (heffingskorting) voor 2026 en de mutatie van de woonlasten per gemeente ten opzichte van 2025.

De figuren bieden de mogelijkheid om de gemeenten op verschillende punten te vergelijken. De positie op de x-as (hoe ver naar rechts staat de gemeente?) geeft informatie over de hoogte van de gemeentelijke woonlasten in vergelijking met die van de andere gemeenten in de provincie. De horizontale rode lijnen laten zien in hoeverre de gemeentelijke woonlasten en de mutatie afwijken van het gemiddelde in Nederland (doorgetrokken rode lijn) en de provincie (gestippelde rode lijn). Het gemiddelde voor Nederland bedraagt € 1.095 en voor Zuid-Holland is dit € 1.138. Het stijgingspercentage ten opzichte van 2025 bedraagt landelijk 4,3% en voor Zuid-Holland 4,4%.
Verder kan de hoogte van de ozb, afvalstoffenheffing en rioolheffing worden vergeleken.
Enkele gemeenten hanteren een korting op de totale aanslag (heffingskorting). De hoogte van de heffingskorting wordt weergegeven met een oranje balkje. Het bedrag van de heffingskorting is verrekend met de gemiddeld betaalde ozb, de afvalstoffenheffing en de rioolheffing in de gemeente door het gekorte bedrag te delen door drie en dit in mindering te brengen op de drie betaalde bedragen.

Naast de vergelijking per provincie wordt ook een overzicht op G40-G4niveau gepresenteerd.

Overige lokale heffingen

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Overige lokale heffingen

Hondenbelasting

De Gemeentewet regelt dat gemeenten een belasting mogen heffen op het houden van honden. De hondenbelasting is een zuivere belasting die, net als de onroerende-zaak-belastingen, naar de algemene middelen van de gemeente vloeit.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.

Reinigingsrechten
Voor het ophalen van afval bij niet-woningen (winkels, bedrijven, buurtcentra, etc.) kunnen gemeenten een reinigingsrecht heffen. Wettelijk uitgangspunt is dat de opbrengst niet hoger mag zijn dan de kosten ter zake. Gemeenten hebben niet de verplichting om afval bij bedrijven in te zamelen. Dit in tegenstelling tot het inzamelen van huishoudelijk afval bij woningen. Bedrijven dienen zelf zorg te dragen voor het afvoeren van het afval en kunnen hiervoor een contract aangaan met een erkende afvalinzamelaar.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.

Reclamebelasting
Op grond van artikel 227 van de Gemeentewet kunnen gemeenten ter zake van openbare aankondigingen zichtbaar vanaf de openbare weg reclamebelasting heffen.
De reclamebelasting is een algemene belasting. De reclamebelasting kan mede worden gezien als een profijtbelasting, wanneer zij geheven wordt naar de mate waarin particulieren en bedrijven profiteren van overheidsvoorzieningen die het doen van openbare aankondigingen, zichtbaar vanaf de openbare weg, mogelijk maken.
Zo is bijvoorbeeld vanuit de profijtgedachte een hoger tarief denkbaar in het (winkel)centrum van een gemeente, waar immers het meeste effect wordt verwacht van de openbare aankondigingen (reclame-uitingen). Ook kan regulering worden nagestreefd met deze heffing door deze bijvoorbeeld te beperken tot - of een hoger tarief te hanteren in - bepaalde wijken, teneinde wildgroei van openbare aankondigingen tegen te gaan.

Verder kan de reclamebelasting zich beperken tot een deel van de gemeente, mits daarvoor een objectieve en redelijke rechtvaardiging bestaat.
Sliedrecht kent sinds 1 februari 2018 drie reclamebelastingen, namelijk Winkelgebied Burgemeester Winklerplein, Winkelgebied Kerkbuurt en Woonboulevard Sliedrecht.
Deze zijn gekoppeld aan daartoe opgerichte ondernemersfondsen.
Het doel is om met deze ondernemersfondsen het ondernemers- en verblijfsklimaat en daarmee de duurzame economische vitaliteit van deze winkelgebieden te versterken.

Havengeld
Voor het gebruik van de gemeentelijke haven of andere openbare werken en voor het gebruik van alle binnen onze gemeente gelegen openbare wateren heft de gemeente havengeld. Het uitgangspunt daarbij is dat dit maximaal kostendekkend gebeurt.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027.

Lijkbezorgingsrechten
Als gemeente heffen wij rechten voor het gebruik van de begraafplaats en voor het verlenen van gemeentelijke diensten in verband met de begraafplaats. Uitgangspunt is dat dit ten hoogste kostendekkend gebeurt.
Voor 2026 zijn de tarieven verhoogd met 2,3% zoals vastgesteld in de Kaderbrief 2027 en de reeds eerder vastgestelde stijging van 6% uit vanuit het besluit van de belastingtarieven 2025. 

Leges
Leges worden geheven voor door de gemeente verleende diensten. Het uitgangspunt voor de berekening van de kostendekkendheid is toetsing op verordeningenniveau, waarbij de geraamde lasten van alle genoemde activiteiten worden gedekt door de gezamenlijke baten uit de te heffen belastingen.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027. Uitzondering hierop zijn de tarieven die bijv. van rijkswege worden gemaximeerd. 

Marktgeld
Op grond van artikel 229 van de gemeentewet kunnen gemeenten marktgeld heffen. Uitgangspunt is dat dit ten hoogste kostendekkend gebeurt.
Voor 2027 zullen de tarieven verhoogd worden met 2,3% zoals vastgesteld in de Kaderbrief 2027
Kwijtscheldingen

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Kwijtscheldingen

Als een belastingplichtige als gevolg van financiële omstandigheden niet in staat is een belastingaanslag geheel of gedeeltelijk te betalen, kan gehele of gedeeltelijke kwijtschelding worden verleend. De regels voor het toekennen worden bepaald door de rijksoverheid. Deze regels komen erop neer dat kwijtschelding mag worden verleend aan belastingplichtigen die een inkomen hebben dat niet hoger ligt dan 90% van de bijstandsnorm. Gemeenten mogen hier in die zin van afwijken, dat deze inkomensgrens wordt verruimd naar 100% van de bijstandsnorm. Onze gemeente hanteert de zogeheten 100%-norm, wat betekent dat inwoners met een inkomen op bijstandsniveau in beginsel voor kwijtschelding in aanmerking komen. Tevens vindt een vermogenstoets plaats. Onlangs is de wettelijke vermogensnorm verhoogd. Ook hier geldt dat de gemeente de ruimste norm toepast.
Een groot deel van de kwijtscheldingen wordt geautomatiseerd getoetst. Het doel hiervan is om zo de administratieve lasten voor de burger te verminderen.

Gemeenten mogen zelf bepalen voor welke belastingen kwijtschelding wordt verleend. Er kan kwijtschelding worden verleend voor:

Sliedrecht
•    Onroerendezaakbelastingen
•    Afvalstoffenheffing
•    Rioolheffing
•    Hondenbelasting (tot maximaal de helft van de verschuldigde belasting voor de eerste hond)

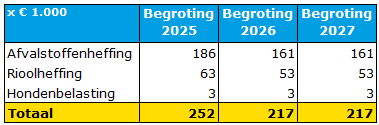
Naar verwachting wordt in 2027 voor de volgende bedragen kwijtschelding verleend:

Kostendekkendheid

Terug naar navigatie - Paragraaf Lokale heffingen en belastingen - Kostendekkendheid

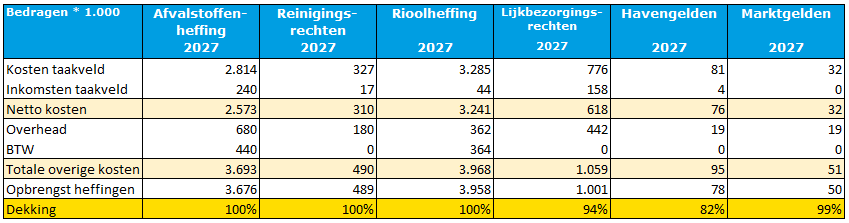
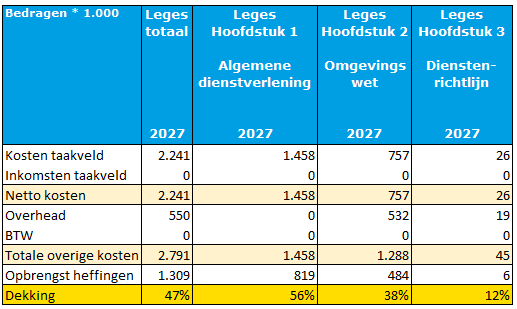
Voor gemeentelijke heffingen geldt de wettelijke eis van maximaal kostendekkende tarieven. In de onderstaande tabel hebben we de kostendekking voor 2027 inzichtelijk gemaakt. In de begroting is uitgegaan van de reguliere tariefstijgingen van 2,3% (lijkbezorging +6%, o.b.v. het besluit belastingverordeningen 2025) zoals opgenomen in de kaderbrief 2027.