Paragraaf Weerstandsvermogen en risicobeheersing

Inleiding

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Inleiding

In de paragraaf weerstandsvermogen en risicobeheersing wordt ingegaan op de bestaande risico's binnen de gemeente en het vermogen om deze risico's (financieel) op te vangen op het moment dat de risico's zich daadwerkelijk voordoen. De relevante kaders zijn vastgelegd in de nota Weerstandsvermogen en risicobeheersing (vastgesteld september 2020). Dit is verder aangescherpt met behulp van het amendement 'Algemene risicoreserve', zoals dat is aangenomen bij de behandeling van de Begroting 2021.  Met het vaststellen van de Nota Reserves en Voorzieningen (juni 2023) is één-op-één verwerking van het amendement vervallen. De intentie van het amendement is verwerkt in de nota Reserves en Voorzieningen. 

Daarnaast is op 8 juli 2025 de motie 'Voorzien en voorkomen' aangenomen. Hierin verzoekt de raad om met een voorstel te komen om in raadsvoorstellen de paragraaf risico's zodanig vorm te geven, dat de raad in staat wordt om bij besluitvorming zaken als: risico identificatie, risicokwalificatie , de te nemen beheersmaatregelen en de financiële dekking, op een goede manier te kunnen laten meewegen. 

De paragraaf is onderverdeeld in vijf blokken:

  • Het risicoprofiel, hier wordt ingegaan op de bestaande risico's;
  • De weerstandscapaciteit, hier wordt bepaald wat de ruimte is om risico's op te vangen;
  • De ratio weerstandsvermogen, hier wordt beoordeeld in hoever de risico's in verhouding staan tot de weerstandscapaciteit;
  • De financiële kengetallen, hier wordt bovenstaande in een breder (vanuit het BBV) verplicht perspectief geplaats;
  • De reserve Koers 2030, hier wordt inzicht gegeven in de opbouw de reserve.

Risicoprofiel

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Risicoprofiel

Het risicoprofiel wordt bottom-up opgebouwd. Alle risico's met een ingeschatte impact van groter dan € 10.000 worden hierbij meegenomen. Per risico wordt vervolgens bepaald of het een incidenteel, of een structureel risico betreft. Een structureel risico wordt voor 2,5 jaar opgenomen in het risicoprofiel. Er is daarmee 2,5 jaar (gewogen) budget gereserveerd om voor een dergelijk risico een structurele oplossing te vinden. Dit is nodig omdat de weerstandscapaciteit niet structureel kan worden aangesproken.

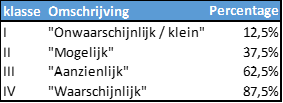
Per risico wordt vervolgens bepaald hoe groot de kans van optreden is. Hierbij wordt onderscheid gemaakt in vier klassen: 


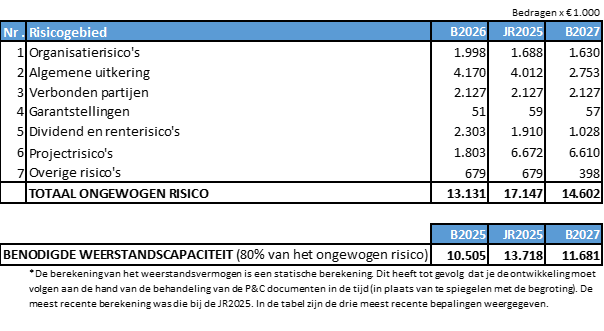
Dit levert vervolgens per risico een bedrag op. Met behulp van zeven risico gebieden zijn deze in onderstaande tabel weergegeven: 


Het laatste risicoprofiel van de gemeente Sliedrecht is vastgelegd in de jaarrekening 2025 welke door de raad op 30 juni 2026 definitief is vastgesteld. In de jaarrekening 2025 bedroeg het totale risico € 17,1 miljoen. Het risicoprofiel in deze begroting is ingeschat op € 14,6 miljoen. Het totale risico is daarmee verlaagd met € 2,5 miljoen. Deze verlaging hangt samen met een verlaging van de risico’s bij dividend en renterisico’s en de algemene uitkering.    

Tenslotte is één groot risico wat niet is gekwantificeerd, maar wat wel benoemd moet worden. Steeds vaker treffen we in Sliedrecht met PFAS vervuilde grond aan. Wanneer je met deze grond aan het werk wilt ontstaan er vragen waarbij elk antwoord meer budget vraagt dan het gaan werken met schone grond. 

De vijf risico's met het hoogste risicobedrag (omvang risico x kans van optreden) worden nader toegelicht. Hiermee wordt 89% van het totale risicobedrag verklaard. 

1. Projecten, € 6.610.000 (Projectrisico's)
Het succesvol uitvoeren van projecten gaat naast het realiseren van je inhoudelijke doelstellingen over het kunnen beheersen van je risico's. Het uitvoeren van projecten gaat inherent gepaard met risico's. Deze risico’s bestaan bijvoorbeeld uit:

  • Risico’s die verband houden met de aard van het plan, bijvoorbeeld de aannamen over noodzakelijke werkzaamheden in verband met voorbelasting;
  • Risico’s die verband houden met het tijdstip van realisatie van het plan: veel plannen schuiven door, in afwachting van betere tijden. Dit kan leiden tot hogere rentekosten en werken door in de waarde van het plan; 
  • Risico’s die verband houden met gehanteerde parameters, bijvoorbeeld indexering van prijzen en rentestanden.

2. Gemeentefonds, € 2.753.000 (Algemene uitkering)
De herijking van het gemeentefonds is doorgevoerd. Het effect is op dit moment beperkt tot € 37,50 per inwoner met behulp van een zogenaamde suppletie uitkering binnen het gemeentefonds. De minister heeft besloten om de volgende stappen te zetten in het effectueren van de herverdeling. Tot op heden is dit door het Rijk echter 'bevroren' tot aan 2029. In de voorliggende gemeentelijke begroting loopt het negatieve effect van de herverdeling in het gemeentefonds vanaf 2029 op met € 15 per jaar per inwoner tot € 67,5 per inwoner per jaar vanaf 2030.

3. Verbonden partijen, € 1.627.000 (Verbonden partijen)
Er is sprake van een algemeen risico door deelname aan een gemeenschappelijke regeling. Negatieve exploitatieresultaten worden doorgelegd naar de eigenaren, de gemeenten. De totale bijdrage aan verbonden partijen bedraagt in 2027 naar verwachting € 53,0 miljoen. In het risico houden we rekening met een overschrijding van 2,5% van deze bijdrage.

Daarnaast is vanaf 2028 een risico opgenomen ten aanzien van de jeugdzorg, omdat de financiering van jeugd vanaf dat jaar veranderd.

4. Dekking overhead begroten, € 1.183.000 (Organisatierisico’s)
In Sliedrecht brengen we een gedeelte van de overhead ten laste van de grondexploitaties en investeringen. Als gevolg van het ravijnjaar hebben we als maatregel met ingang van 2026 hiervoor een jaarlijkse 'opbrengst' van € 1,7 miljoen begroot. De realisatie van dit bedrag is afhankelijk van de hoeveelheid uren die gemaakt worden door het ambtelijk apparaat op grondexploitaties en investeringen. 

5. Treasury, € 880.000 (Dividend en rente)
De in de begroting opgenomen ambities kennen een groot liquiditeitsbeslag, er is veel geld nodig. Geld dat (op termijn) niet allemaal op de bank staat. De uiteindelijk te betalen rente is afhankelijk van twee factoren. Het tempo waarmee investeringen gerealiseerd worden en de stand van de rente. Beide factoren zijn verre van stabiel en resulteren bij elke nieuwe berekening weer in een nieuwe waarde. Wanneer de rente hoger uitvalt dan begroot en wanneer alle investeringen conform planning worden gerealiseerd dan ontstaan er meer rentekosten dan begroot. Daarnaast hebben we als gevolg van het ravijnjaar als maatregelen met ingang van 2026 ons verwachte dividend en de opbrengst kasgeld meer risicovol begroot.

Weerstandscapaciteit

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Weerstandscapaciteit

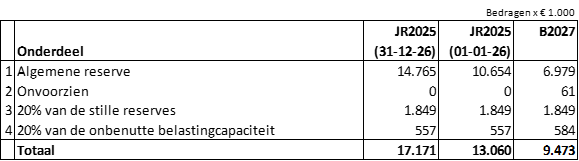
De weerstandscapaciteit beschrijft het vermogen om de financiële effecten van risico's die zich voordoen op te vangen. De weerstandscapaciteit bestaat (conform de nota Weerstandsvermogen en risicobeheersing) uit het saldo van de algemene reserve, de reserve weerstandsvermogen, de niet beklemde bestemmingsreserves en de opgenomen post voor onvoorzien. Daarnaast wordt voor de weerstandscapaciteit in Sliedrecht 20% van de niet benutte belastingcapaciteit en 20% van de stille reserves gerekend. De resulteert in de onderstaande weerstandscapaciteit. Voor de Begroting 2027 zijn twee vergelijkende standen opgenomen. De stand 31-12-25 betreft de één-op-één aansluiting met het boekwerk. De stand 01-01-26 betreft de stand zoals die resulteert na de besluitvorming over de resultaatbestemming 2025. 

1. Algemene reserve
De hier gehanteerde stand van de algemene reserve wijkt af van de gepresenteerde stand in de tabel onder Reserves en voorzieningen. Dit verschil wordt veroorzaakt doordat het geraamde rekening resultaat 2026 in de tabel onder Reserves en voorzieningen niet is meegenomen, maar dat daar hier wel rekening mee is gehouden. Dit omdat dit een reëler beeld geeft van het beschikbare weerstandsvermogen. Het daadwerkelijke resultaat 2026 is logischerwijs nog onbekend waardoor de uiteindelijke stand op 1 januari 2027 gaat afwijken.

2. Onvoorzien
Dit betreft het begrote bedrag onvoorzien in 2027. 

3. 20% van de stille reserves
Doordat bezittingen tegen historische kostprijs moeten worden opgenomen op de balans (voorschrift BBV) is er sprake van zogenaamde stille reserves. Het gevolg hiervan is dat eventuele waardeontwikkeling niet zichtbaar is (een eventuele daling wel, want die moet direct worden afgeboekt). Een voorbeeld waarbij dit duidelijk werd is de verkoop van Eneco. Strikt gezien werd de gemeente hiervan niet rijker. Iets wat eigendom was van de gemeente (met de bijbehorende waarde) werd omgezet in geld. We onderkennen een tweetal stille reserves allereerst in het vastgoed bezit (€ 1,3 miljoen) en ten tweede in het aandelen bezit (€ 0,5 miljoen). Samen resulteren deze stille reserves in een weerstandscapaciteit van € 1,8 miljoen.

Stille reserve vastgoed
Op vastgoed is een verschil te maken tussen vastgoed waarvoor een, wat de omvang betreft, redelijke markt is zoals voor woningen en kantoren, en vastgoed waarvoor een beperkte markt is zoals voor zwembaden en sportvoorzieningen. Voor de inschatting van de stille reserve vastgoed kan een vergelijking gemaakt worden van de WOZ-waarde en de boekwaarde. Hierbij is de WOZ waarde voor het vastgoed waarvoor een beperkte markt is, uit voorzichtigheidsprincipe uitgegaan van een executiewaarde van 70% van de WOZ-waarde. Uit deze vergelijking rolt een stille reserve van € 6,7 miljoen, waarvan 20% is opgenomen in de weerstandscapaciteit (€ 1,3 miljoen).

Stille reserve aandelen
De gemeente bezit aandelen van de Bank Nederlandse Gemeenten, ROM-D, Oasen en Stedin. De aandelen BNG kennen volgens het jaarverslag 2025 van de BNG een waarde van afgerond € 81,77 per aandeel. Uitgaande van deze waarde bestaat een stille reserve in de aandelen BNG van afgerond € 2,5 miljoen, waarvan € 0,5 miljoen is opgenomen in de weerstandscapaciteit.

4. 20% van de onbenutte belastingcapaciteit
De wijze waarop het gemoeide bedrag van de onbenutte belastingcapaciteit moet worden bepaald is beschreven in de regelgeving omtrent een eventuele artikel 12 status van een gemeente. Om hiervoor in aanmerking te komen moet de OZB-opbrengst eerst worden verhoogd tot 120% van het landelijk gemiddelde. 

Het bepalen van de onbenutte belastingcapaciteit betreft een complexe berekening welke voor Sliedrecht resulteert in een bedrag van € 2,8 miljoen. Dit resulteert in een weerstandscapaciteit van € 0,6 miljoen. 

Ratio weerstandsvermogen

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Ratio weerstandsvermogen

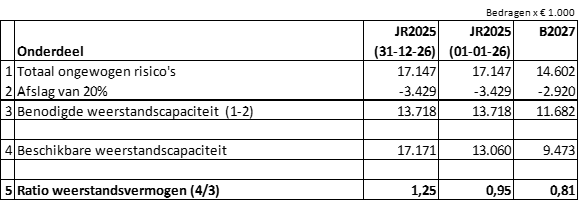
Om te bepalen hoe de verhouding is tussen de benodigde weerstandscapaciteit en de beschikbare weerstandscapaciteit gebruik je de ratio voor het weerstandsvermogen (weerstandsratio). De weerstandsratio bereken je door de beschikbare weerstandscapaciteit te delen door de benodigde weerstandscapaciteit. Als streefwaarde voor het weerstandsvermogen hanteert Sliedrecht een ratio van minimaal 1,0. Daarmee is voldoende dekking voor het totale risicoprofiel aanwezig en wordt niet onnodig beslag gelegd op middelen die ten behoeve van de beleidsdoelstellingen kunnen worden ingezet. De berekening van de ratio weerstandsvermogen ziet er als volgt uit:

De ratio is ten opzichte van de Jaarrekening 2025 verder gedaald naar 0,81 en voldoet daardoor niet meer aan de norm. De daling is het gevolg van inzet van de Algemene Reserve. De afname van de risico’s dempt dit effect in enige mate. Als oplossing voor deze te lage ratio zijn wij, conform de nota Weerstandsvermogen en risicobeheersing,  voornemens in de Winternota 2026 de begrote storting aan de reserve Koers 2030 terug te draaien (gelijk aan mutatie 2 in deze begroting). De ratio stijgt daardoor naar 0,98 en bereikt daarmee (nagenoeg) het minimale niveau.

Tegelijkertijd willen we een meer fundamentele evaluatie uitvoeren van de wijze waarop de weerstandsratio tot stand komt. Er is de afgelopen vijf jaar namelijk nog nooit rechtstreeks een bedrag aan de algemene reserve onttrekken vanwege een risico dat zich voordoet. Dit roept de vraag op, of dat er niet teveel vermogen wordt afgezonderd. Bij deze evaluatie kan ook de reserve Koers 2030 worden betrokken. In ieder geval het nog niet verdeelde deel kan je ook zien als weerstandsvermogen. 

De bepaling van de weerstandsratio is per definitie gebonden aan een moment in de tijd. Het is daarom relevant om naast de stand op een moment beeld te hebben bij het verloop vanuit het verleden naar de toekomst. In onderstaande tabel brengen we dat in beeld.

De grafiek bevat vijf lijnen waarbij de belangrijkste conclusies zijn:

  • De beschikbare weerstandscapaciteit is lager dan de benodigde weerstandscapaciteit (daarom het voorstel om bij de Winternota niet te storten in de Koers 2030, waardoor de gele lijn vanaf 2027 omhoog komt);
  • De stand van de algemene reserve (inclusief verwacht resultaat) is lager dan de ondergrens.

Financiële kengetallen

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Financiële kengetallen

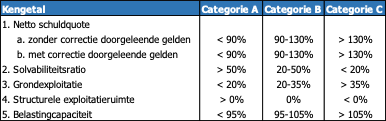
In de P&C-documenten moet een gemeente verplicht ingaan op de financiële kengetallen. Deze kengetallen geven een beeld van de financiële situatie waarin een gemeente zich bevindt. Het betreft de volgende kengetallen: netto schuldquote, solvabiliteitsratio, grondexploitatie, structurele exploitatie ruimte en de gemeentelijke belastingcapaciteit.

De netto schuldquote is de netto schuld als aandeel van de inkomsten. Het geeft aan of een gemeente investeringsruimte heeft. Het zegt daarnaast iets over de flexibiliteit van de begroting: veel schulden en kapitaallasten leiden tot een inflexibele begroting. Een netto schuldquote tussen de 90% en 130% wordt gezien als voldoende. Een lagere netto schuldquote dan 90% wordt gezien als goed.

De solvabiliteitsratio geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen op langere termijn te voldoen. Het geeft de verhouding tussen het eigen vermogen en het totale vermogen weer. Een percentage van 20% tot 50% wordt als voldoende gezien.

Het kengetal grondexploitatie geeft een indicatie van de verhouding van de in exploitatie genomen gronden ten opzichte van de totale baten. Het geeft een indicatie of een gemeente veel geld in grond heeft geïnvesteerd, geld dat in de toekomst moet worden terugverdiend. Een kengetal grondexploitatie lager dan 20% wordt gezien als goed.

De structurele exploitatieruimte geeft weer hoe groot de structurele vrije ruimte binnen de jaarrekening. Een kengetal groter dan 0 duidt op structurele ruimte.

De belastingcapaciteit maakt inzichtelijk welke mogelijkheden de gemeente heeft voor het genereren van hogere baten. Dit kengetal geeft weer hoe de belastingdruk zich verhoudt tot het landelijk gemiddelde. De woonlasten van een gezin bij gemiddelde WOZ-waarde worden afgezet tegen het landelijk gemiddelde. Is het kengetal lager dan 100%, dan zijn de woonlasten lager dan gemiddeld in Nederland. Het verschil tussen het kengetal en 100% geeft de ruimte aan om de belastingen te verhogen tot het gemiddelde.

In onderstaande tabel is dit schematisch weergegeven: 

Bij de Begroting 2027 horen de volgende financiële kengetallen:

Beschouwing financiële kengetallen
Eén kengetal in een enkel jaar geeft op zich nog niet veel informatie. Deze moeten vooral in samenhang worden gezien en naast de stand is vooral het verloop relevant op te bepalen welke ontwikkelingen spelen.

Netto schuldquote
De waarde van de netto schuldquote valt in categorie A. De ambities uit Koers 2030 vragen forse investeringen dit is terug te zien in het oplopen van de netto schuldquote. 

Solvabiliteitsratio
De solvabiliteitsratio valt in categorie A. Waarbij moet worden aangetekend dat de begroting de laatste jaren een positiever beeld laat zien ten aanzien van dit kengetal dan de rekening.  

Grondexploitatie
Dit kengetal valt in categorie A, in 2027 is de waarde zelfs negatief. Dit wordt veroorzaakt doordat er in die jaren naar verwachting meer opbrengsten, dan kosten zijn in het totale grondbedrijf. 

Structurele exploitatieruimte
In 2027 en 2028 is er sprake van structurele exploitatieruimte. Vanaf 2029 is dat niet mee het geval. 

Gemeentelijke belastingcapaciteit
De gemeentelijke belastingcapaciteit ligt op 93%. De onderliggende berekening is gebaseerd op de Coelo Atlas 2026 en daarmee op de tarieven 2026. Het kengetal dat hoort bij 2027 kan nog niet worden uitgerekend, omdat de tarieven voor 2027 nog niet bekend zijn. 

Koers 2030

Terug naar navigatie - Paragraaf Weerstandsvermogen en risicobeheersing - Koers 2030

Een volledig zicht op het vermogen is niet compleet zonder inzicht in de reserve Koers 2030. De reserve Koers 2030 is bedoeld om doelen uit de Koers 2030 te kunnen realiseren. Inzet vindt plaats voor specifiek goedgekeurde projecten, danwel programma's. 
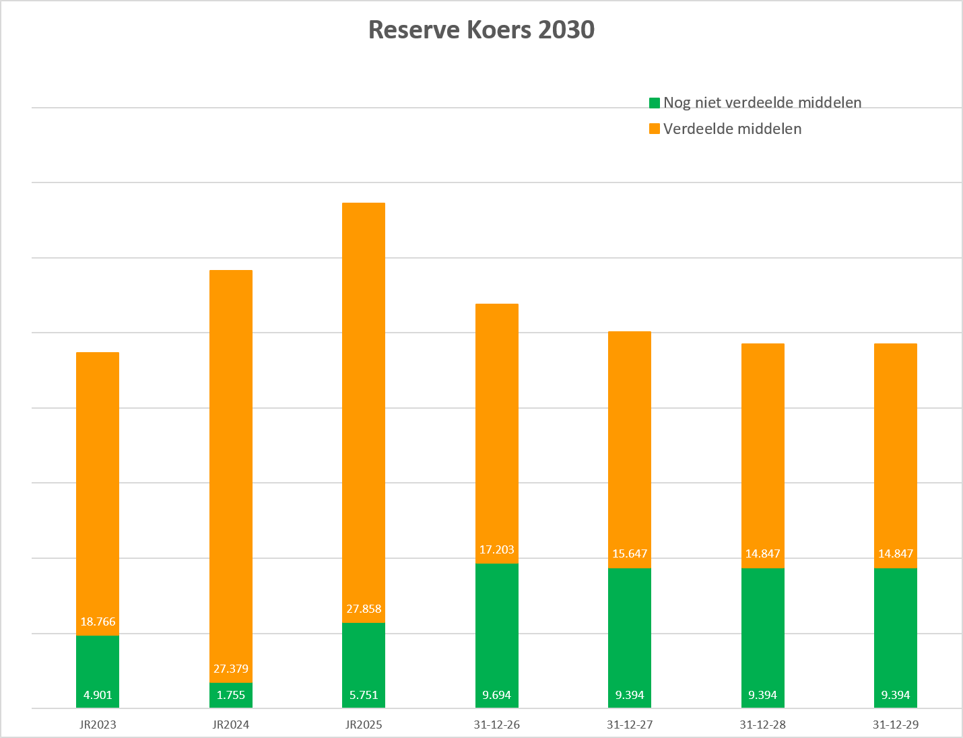
In onderstaande tabel zijn de nog niet verdeelde middelen verdeeld naar de gereserveerde bestemmingen. Wanneer de bedragen op een regel muteren is er reeds een raadsbesluit over de opgenomen mutaties en is het college bevoegd de middelen uit te geven.  

Toelichting (op de stand per 31/12/2026)

Sliedrecht Buiten
Als onderdeel van het raadsbesluit over het krediet voor de realisatie van Sliedrecht Buiten is ter dekking hiervan afgerond € 10 miljoen gereserveerd.

Raadhuis
Als onderdeel van de raadsbesluiten over de kredieten voor het raadhuis is ter dekking hiervan € 4 miljoen gereserveerd. Per jaar wordt op basis van de daadwerkelijk gemaakte kosten op de kredieten een boeking gemaakt naar de reserve Afschrijving (economisch nut), waardoor het saldo afneemt. 

Burgemeester Winklerplein
Voor de bekostiging van de aanpak en hernieuwde inrichting van het Burgmeester Winklerplein is afgerond € 2,2 miljoen gereserveerd.

Sliedrechters schuldenvrij en actief
Bij de behandeling van de kadernota 2022 is een amendement aangenomen om het Eneco miljoen in te zetten voor financieel kwetsbare inwoners. In 2027 zal het restant van dit miljoen gebruikt worden.

IKC Valkweg
Als onderdeel van het raadsbesluit waarin het krediet beschikbaar is gesteld voor het Integraal Kindcentrum Valkweg is € 365.000 gereserveerd voor het afboeken van de resterende boekwaarde van de bestaande panden.

De Driehoek
De gebiedsvisie voor de Driehoek is vastgesteld. Er is een grondexploitatie in voorbereiding. Om het verwachte incidentele tekort in deze grondexploitatie te dekken is hiervoor € 350.000 gereserveerd.

Begraafplaats
Het totale project Begraafplaats is nagenoeg afgerond. Het restant van het budget van € 5,4 miljoen is nog beschikbaar binnen de reserve Koers 2030. 

programma Ruimtelijke Vernieuwing - zwembad
Als onderdeel van het raadsbesluit waarin het voorbereidingskrediet beschikbaar is gesteld voor een nieuw zwembad, is ter dekking hiervan € 450.000 gereserveerd.

programma Ruimtelijke Vernieuwing - Binnenstedelijke Herstructurering
Als onderdeel van het raadsbesluit waarin de Stedenbouwkundige Visie Binnenstedelijke Herstructurering Sliedrecht is vastgesteld, is ter dekking van onder andere de voorbereidingskredieten voor de Maaslaan en Valkweg € 0,7 mln. gereserveerd.

programma Ruimtelijke Vernieuwing - Noord en Noord-Zuidverbinding
De bedragen die samenhingen met Sliedrecht Noord en de Noord-Zuidverbinding zijn overgeheveld naar de reserve Ontwikkeling Sliedrecht Noord. 


Doorgevoerde wijzigingen in de Begroting 2027
Met het vaststellen van de Begroting 2027 is bovenstaande tabel op een viertal punten aangepast:

  • De begrote stortingen zijn teruggedraaid. De begrotingssaldi van 2027 en 2028 geven niet de ruimte om degelijke bedragen (€ 1,9 miljoen 2027 en € 0,5 miljoen 2028) te storten;
  • Het restant van de reservering voor Sliedrechters schuldenvrij en actief wordt in 2027 onttrokken;
  • Vanuit de nog niet verdeelde middelen is € 0,3 miljoen onttrokken voor het programmabureau Ruimtelijke vernieuwing;
  • Een deel van de gereserveerde middelen voor het raadhuis worden op basis van het gevoteerde krediet gestort in de reserve Afschrijving (investeringen economisch nut).

Daarnaast wordt voorgesteld om de reserve Ontwikkeling Sliedrecht Noord in te stellen. Dit leidt er toe dat er diverse gereserveerde middelen voor de ontwikkeling van Sliedrecht Noord uit de reserve Koers 2030 verdwijnen tussen de JR2025 en de stand van 31-12-2026. De middelen (programma Ruimtelijke Vernieuwing: Noord, Noord-Zuidverbinding, boekwaarde Lockhorst) worden ingebracht in de reserve Ontwikkeling Sliedrecht Noord. Dit met als doel de transparantie omtrent de gemoeide middelen te vergroten en daarmee de kaderstellende rol van de gemeenteraad.